来源:熊园-国盛证券首席经济学家
国盛证券宏观分析师,戴琨
事件:北京时间6月10日20:30,美国劳工部公布5月CPI数据。
核心观点:美国5月CPI同比升至4.2%、创三年来新高,能源项继续推高整体通胀;但核心CPI环比仅0.2%、低于预期,油价“二轮效应”尚不明显。CPI公布后,美债、美元、利率期货表现相对克制,市场并未显著上修美联储加息定价;美股尤其是纳指明显下跌,背后是整体通胀仍高、利率短期还会维持高位,叠加盘中特朗普威胁将“非常猛烈”打击伊朗,进一步压制市场风险偏好;黄金大跌则主要受实际利率高位和美元韧性压制,且最新全球黄金ETF持仓已降至去年12月水平、也削弱了资金面的支撑。继续提示:短期看,全球流动性将面临实质性加息的“强约束”,预示科技股等偏成长风格的资产很可能面临“真调整”;中期看,鉴于本轮AI驱动的科技行情具备较强的产业趋势和业绩支撑,叠加美联储加息事实上阻碍不少、美伊大方向趋于缓和,我们倾向于认为,科技股调整过后、应是再次布局的机会。
1、整体看,美国5月CPI符合预期、核心CPI环比不及预期,通胀担忧缓解。
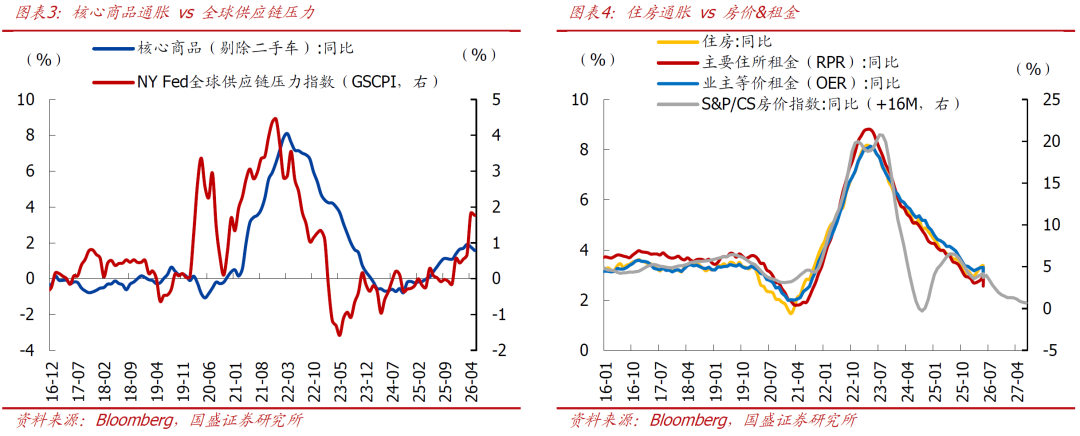
2、结构看,能源项推高整体通胀,新车、家居、车险等项目降温压低核心通胀,关税影响减弱、4月房租重新采样的技术性影响也消退。
3、在高通胀、弱时薪的组合下,美国实际平均时薪同比在4月时隔3年转负后,5月进一步负增、降至-0.7%,居民实际购买力受到进一步侵蚀,工资通胀短期难再起。
4、CPI公布后,美债利率&美元上行、美股&黄金下跌,加息预期略升温。
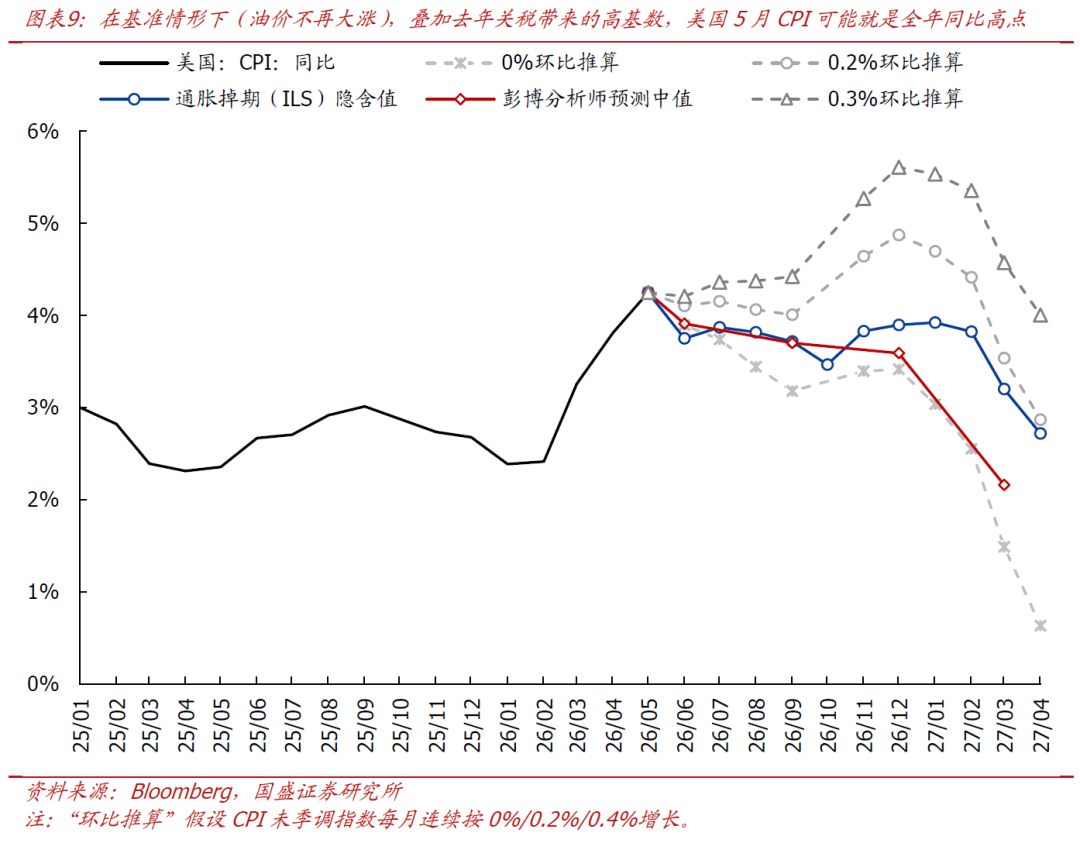
5、往后看,在基准情形下(油价不再大涨),叠加去年关税带来的高基数,5月CPI可能就是全年同比高点。
6、短期紧盯3大点:美伊局势进展和油价走势、6月中旬主要央行议息会议、沃什首秀表态(6月18日)。
正文如下:
1、美国5月CPI符合预期、核心CPI环比不及预期,通胀担忧缓解。
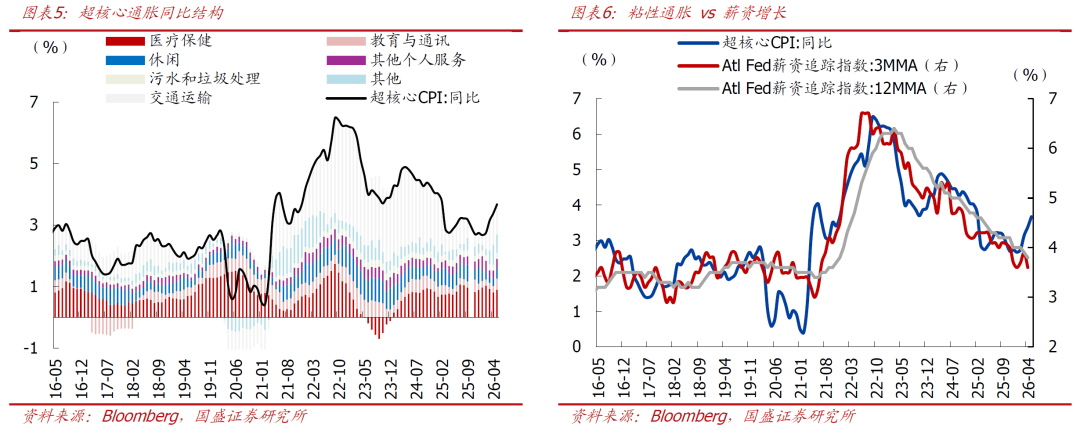
>整体表现:同比看,美国5月CPI同比4.2%,持平预期、高于前值3.8%,为2023年5月以来新高;核心CPI同比2.9%,持平预期、高于前值2.8%;超核心CPI同比3.7%,高于前值3.4%。环比看,美国5月CPI环比0.5%,持平预期、低于前值0.6%;核心CPI环比0.2%,低于预期0.3%和前值0.4%;超核心CPI环比0.3%,低于前值0.5%。
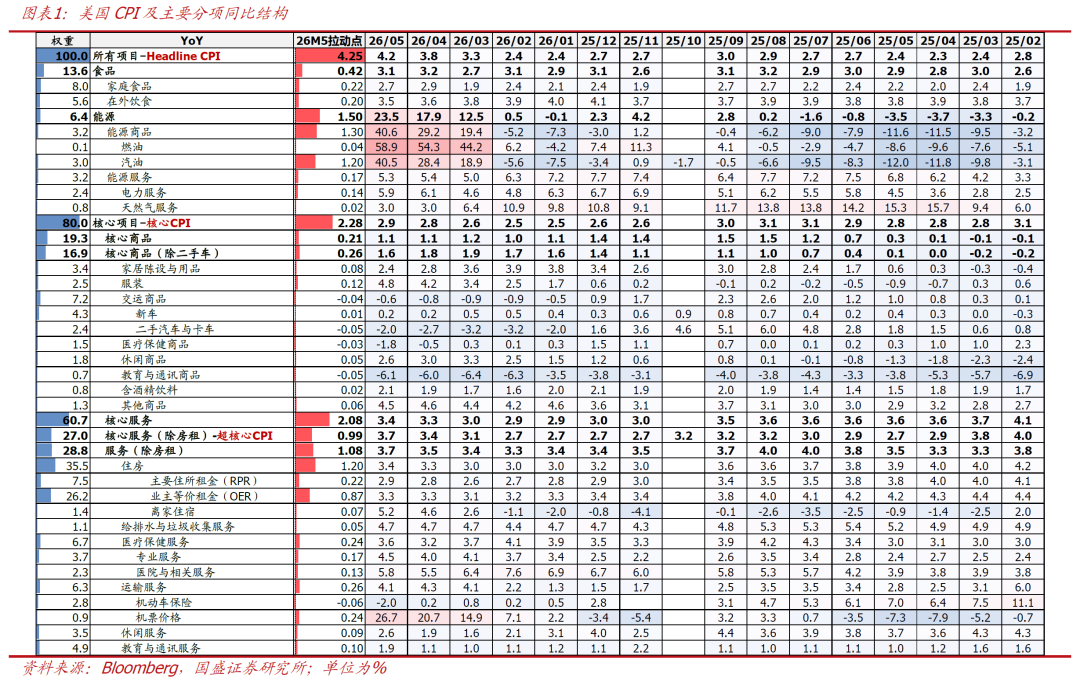
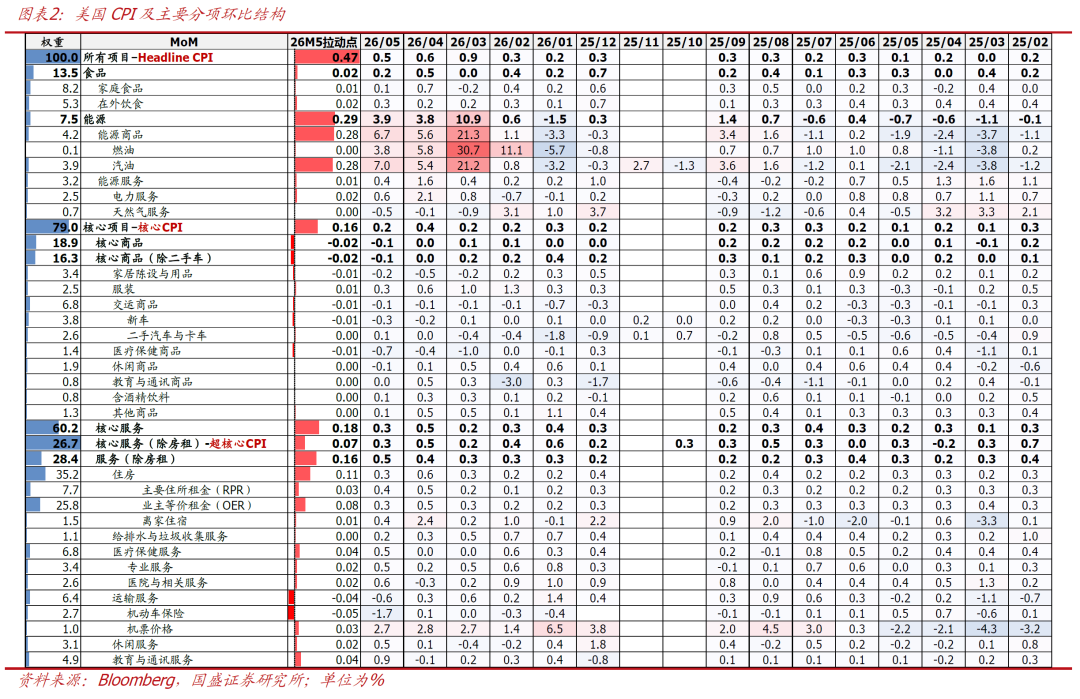
>分项表现:同比看,5月食品分项同比降至3.1%(4月3.2%);能源分项同比升至23.5%(4月17.9%);核心商品同比降至1.06%(4月1.13%);核心服务同比升至3.4%(4月3.3%),其中住房分项同比升至3.4%(4月3.3%),非住房核心服务同比升至3.7%(4月3.4%)。环比看,5月食品分项环比降至0.2%(4月0.5%);能源分项环比升至3.9%(4月3.8%);核心商品环比降至-0.1%(4月0.0%);核心服务环比降至0.3%(4月0.5%),其中住房分项环比降至0.3%(4月0.6%),非住房核心服务环比降至0.3%(4月0.5%)。
2、CPI公布后,美债利率&美元上行、美股&黄金下跌,加息预期略升温。
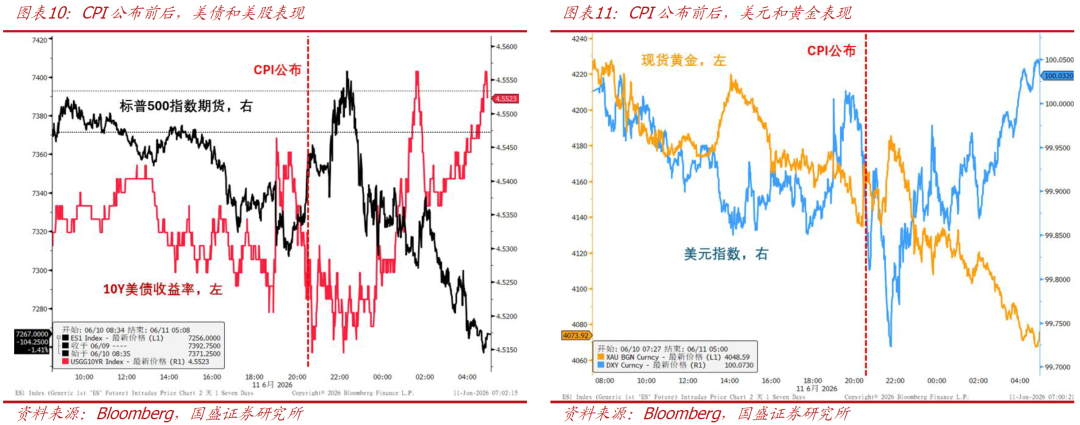
>大类资产表现:CPI公布后,美债利率&美元上行、美股&黄金下跌。截至06/10收盘,标普500、纳斯达克指数、道琼斯指数分别下跌1.62%、1.98%、1.87%,10Y美债收益率涨3.18bps至4.55%,美元指数涨0.05%至100.04,现货黄金下跌4.44%至4071.67美元/盎司。
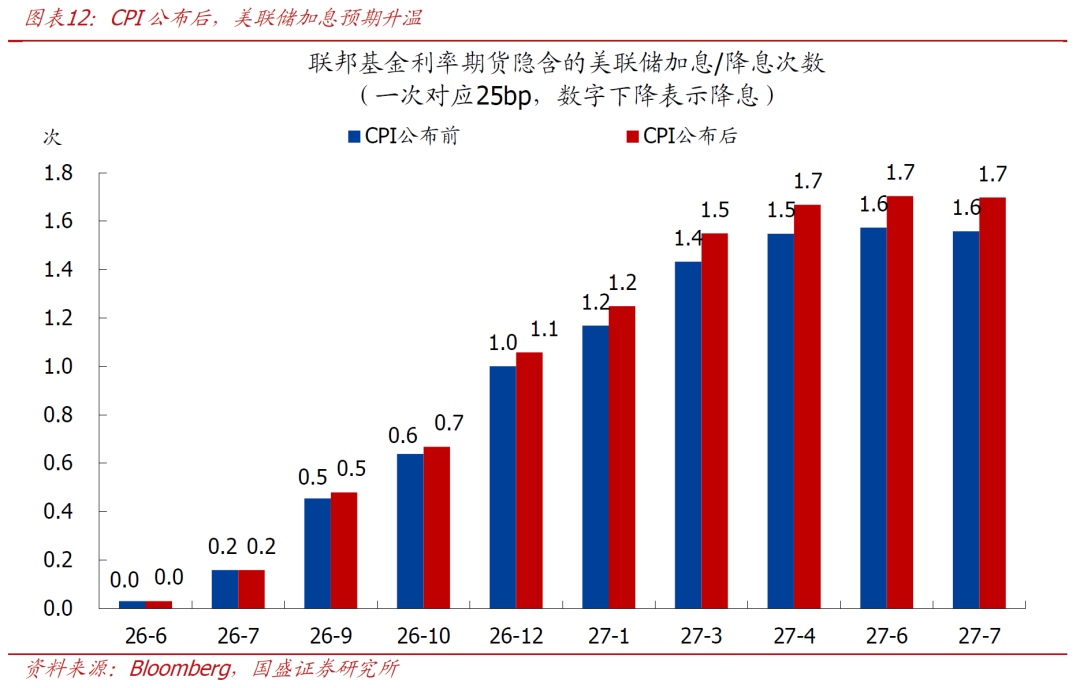
>降息预期变化:CPI公布后,市场对美联储的加息预期略有升温。利率期货隐含的2026年10月加息概率为67%,至2026年12月加息次数从1上升至1.06;至2027年6月加息次数峰值预期从1.57上升至1.7。
3、预期内的“破4”,为何美股、黄金依旧大跌?
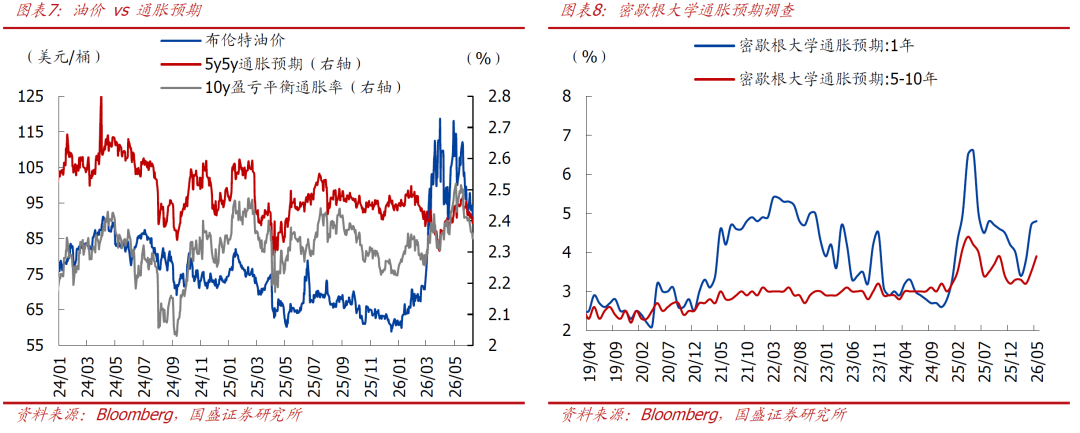
>如何理解美国5月CPI:整体看,美国5月CPI同比升至4.2%(四舍五入前为4.249%)、创三年来新高,确认通胀压力仍在上行;但核心CPI环比仅0.2%、低于预期,显示能源冲击未全面扩散至核心价格,油价“二轮效应”尚不明显。结构看,能源项继续推高整体通胀,但新车、家居、车险等项目降温压低核心通胀,关税影响逐步减弱、4月房租重新采样的技术性影响也消退,权重最大的业主等价租金(OER)5月环比降至0.3%。在高通胀、弱时薪的组合下,美国实际平均时薪同比在4月时隔3年转负后,5月进一步负增、降至-0.7%,居民实际购买力受到进一步侵蚀,工资通胀短期难再起。往后看,在基准情形下(油价不再大涨),叠加去年关税带来的高基数,5月CPI可能就是全年同比高点。CPI公布后,美债、美元、利率期货表现相对克制,市场并未显著上修美联储加息定价;美股尤其是纳指明显下跌,背后是整体通胀仍高、利率短期还会维持高位,叠加盘中特朗普威胁将“非常猛烈”打击伊朗,进一步压制市场风险偏好;黄金大跌则主要受实际利率高位和美元韧性压制,且最新全球黄金ETF持仓已降至去年12月水平、也削弱了资金面的支撑。
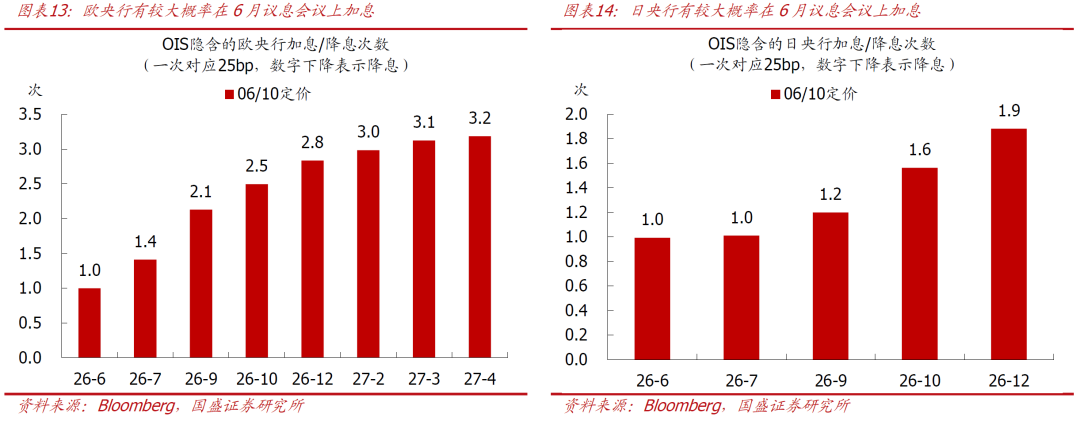
>短期紧盯3大点:1)持续关注美伊局势进展和油价走势。二者不仅影响短期通胀走势,也将决定降息窗口何时能够重新打开。随着全球原油库存的进一步消耗,美伊局势可能也在逼近临界点。特朗普最新表态将“非常猛烈”打击伊朗;2)6月中旬主要央行议息会议。根据OIS定价,欧央行、日央行很可能在6月会议就会加息。美联储方面,除关注其对增长、就业和通胀预测的调整,以及点阵图是否进一步向“higher for longer”方向倾斜外,还需重点关注沃什是否会释放调整货币政策沟通框架的信号,包括是否弱化点阵图、前瞻指引等沟通工具,提升政策决策的灵活性。若美联储沟通机制发生变化,市场对于未来利率路径的定价逻辑也将面临重塑;3)沃什首秀表态(6月18日)。重点关注他对于近期通胀反弹、劳动力市场韧性以及利率路径的判断,以及他对后续核心通胀、核心就业等观察指标的选取,可能成为市场重新评估政策前景的重要参考。
风险提示:美国经济动能超预期走弱;美联储货币政策宽松不及预期;全球地缘与贸易摩擦升级超预期;测算误差。
相关文章:1、《科技股“真调”还是“假摔”?—兼评5月美国就业超预期》 2026-06-06
2、《美股为何新高?—兼评美国4月非农超预期》 2026-05-09
3、《美债收益率攀升,怎么看、怎么办?》 2026-05-21
4、《油价冲击扩散中—美国4月CPI的5大关注点》 2026-05-13
5、《鲍威尔“退而不休”,美联储“鹰鸽难调”》 2026-04-30
]article_adlist-->本文节选自国盛证券研究所已于2026年6月11日发布的报告《通胀如何影响市场?—兼评美国5月CPI“破4”》,具体内容请详见相关报告。
熊园 S0680518050004 xiongyuan@gszq.com ]article_adlist-->戴琨 S0680525120004 daikun@gszq.com
特别声明:《证券期货投资者适当性管理办法》于2017年7月1日起正式实施。通过微信形式制作的本资料仅面向国盛证券客户中的专业投资者。请勿对本资料进行任何形式的转发。若您非国盛证券客户中的专业投资者,为保证服务质量、控制投资风险,请取消关注,请勿订阅、接受或使用本资料中的任何信息。因本订阅号难以设置访问权限,若给您造成不便,烦请谅解!感谢您给予的理解和配合。
重要声明:本订阅号是国盛证券宏观团队设立的。本订阅号不是国盛宏观团队研究报告的发布平台。本订阅号所载的信息仅面向专业投资机构,仅供在新媒体背景下研究观点的及时交流。本订阅号所载的信息均摘编自国盛证券研究所已经发布的研究报告或者系对已发布报告的后续解读,若因对报告的摘编而产生歧义,应以报告发布当日的完整内容为准。本资料仅代表报告发布当日的判断,相关的分析意见及推测可在不发出通知的情形下做出更改,读者参考时还须及时跟踪后续最新的研究进展。
本资料不构成对具体证券在具体价位、具体时点、具体市场表现的判断或投资建议,不能够等同于指导具体投资的操作性意见,普通的个人投资者若使用本资料,有可能会因缺乏解读服务而对报告中的关键假设、评级、目标价等内容产生理解上的歧义,进而造成投资损失。因此个人投资者还须寻求专业投资顾问的指导。本资料仅供参考之用,接收人不应单纯依靠本资料的信息而取代自身的独立判断,应自主作出投资决策并自行承担投资风险。
版权所有,未经许可禁止转载或传播。 ]article_adlist-->特别声明:以上内容仅代表作者本人的观点或立场,不代表新浪财经头条的观点或立场。如因作品内容、版权或其他问题需要与新浪财经头条联系的,请于上述内容发布后的30天内进行。
 海量资讯、精准解读,尽在新浪财经APP
辉煌优配提示:文章来自网络,不代表本站观点。